বৃহস্পতিবার, ২৯ অক্টোবর ২০২৬, ০২:৫০ পূর্বাহ্ন

নোটিশ :
সংবাদ শিরোনাম :
‘বাংলা কিউআর’-এ ডিজিটাল লেনদেনে চ্যালেঞ্জ ও সম্ভাবনা: কাগজের নোটের দিন কি শেষ?
- আপডেট সময় : শুক্রবার, ৩ জুলাই, ২০২৬
- ১০৯ ০ বার সংবাদটি পরেছে

নিউজ ডেস্ক ।। অবকাঠামো আর প্রযুক্তির আধুনিকতায় দেশ এগিয়ে গেলেও মাঠপর্যায়ের অর্থনৈতিক মডেলে এখনও রয়ে গেছে বিস্তর ফারাক। এই বাস্তবতার মুখোমুখি দাঁড়িয়েই কাগজে-কলমে এক যুগান্তকারী সমাধান নিয়ে এসেছে ইন্টারঅপারেবল বা সর্বজনীন লেনদেন মাধ্যম ‘বাংলা কিউআর’।
এতদিন দেশের বিভিন্ন ব্যাংক ও মোবাইল ফাইন্যান্সিয়াল সার্ভিস (MFS) যেমন বিকাশ, নগদ বা রকেটের নিজস্ব আলাদা কিউআর কোড থাকায় এক অ্যাপের মাধ্যমে অন্য প্রতিষ্ঠানের কিউআর স্ক্যান করে পেমেন্ট করা যেত না। এই দৃশ্যমান জটিলতা দূর করে দেশের সব আর্থিক প্রতিষ্ঠানকে একক প্ল্যাটফর্মে আনতেই বাংলাদেশ ব্যাংকের এই সর্বজনীন সমন্বিত ব্যবস্থা।
এখন থেকে দেশের যেকোনো নাগরিক যার ব্যাংক অ্যাকাউন্ট, কার্ড কিংবা সচল এমএফএস ওয়ালেট আছে, তিনি এই একটিমাত্র কোড স্ক্যান করেই সেরে নিতে পারবেন যাবতীয় লেনদেন। অন্যদিকে ফুটপাতের হকার, মুদি দোকানদার থেকে শুরু করে বড় বাণিজ্যিক প্রতিষ্ঠান—সব স্তরের ব্যবসায়ীরা এই একটি কিউআর কোড প্রদর্শন করেই সবার কাছ থেকে টাকা গ্রহণ করতে পারবেন।
এই ব্যবস্থা পুরোপুরি কার্যকর হলে দেশের ছোট-বড় খুচরা ব্যবসার ধরন অনেকটাই বদলে যাবে। আগে যেখানে একটি দোকানের ক্যাশ কাউন্টারে ৪-৫টি ভিন্ন ভিন্ন কোম্পানির কিউআর কোডের স্ট্যান্ড সাজিয়ে রাখতে হতো, সেখানে এখন থেকে কেবল একটি ‘বাংলা কিউআর’ ঝুলিয়ে রাখলেই চলবে।
ফলে গ্রাহকের ফোনে যে অ্যাপই সচল থাকুক না কেন, তিনি ওই একটি কোড স্ক্যান করেই পেমেন্ট সম্পন্ন করতে পারবেন। ক্ষুদ্র ব্যবসায়ীদেরও আলাদা আলাদা প্রতিষ্ঠানের সাথে হিসাব মেলাতে হবে না, একটিমাত্র ব্যাংক বা মার্চেন্ট অ্যাকাউন্টের মাধ্যমেই সব লেনদেন সম্পন্ন হবে।
এতে কাগজের নোট মুদ্রণ এবং তা রক্ষণাবেক্ষণে সরকারের যে বিশাল অঙ্কের টাকা ব্যয় হয়, তা ধাপে ধাপে কমে আসবে। আমাদের প্রতিবেশী দেশ ভারতে এই ব্যবস্থার নাম ‘ইউপিআই’ (ইউনিফাইড পেমেন্টস ইন্টারফেস)। সেখানে সবজি বিক্রেতা থেকে শুরু করে বড় শপিংমল—সবাই একটি মাত্র কিউআর কোড ব্যবহার করে এবং প্রতিদিন সেখানে কোটি কোটি টাকার লেনদেন সম্পূর্ণ ক্যাশলেস বা নগদ টাকা ছাড়াই হচ্ছে।
সাধারণ ব্যবহারকারীদের জন্য এই প্রযুক্তির নানামুখী অর্থনৈতিক ও ব্যবহারিক সুবিধা রয়েছে। এর প্রধান সুবিধা হলো পকেটে নগদ টাকা বা প্লাস্টিক কার্ড বহনের ঝামেলা থেকে মুক্তি পাওয়া এবং যেকোনো কেনাকাটায় গ্রাহকের জন্য সম্পূর্ণ বিনামূল্যে বা কোনো অতিরিক্ত হিডেন চার্জ ছাড়াই পেমেন্ট করার সুযোগ।
২ টাকা থেকে শুরু করে যেকোনো অঙ্কের ভগ্নাংশ টাকাও এখানে নিখুঁতভাবে পেমেন্ট করা যায় বলে খুচরা টাকার সংকট দূর হবে। এছাড়া প্রতিটি লেনদেনের ডিজিটাল রেকর্ড অ্যাপে সংরক্ষিত থাকায় মাস শেষে ব্যক্তিগত খরচের হিসাব রাখা সহজ হয় এবং পকেটে টাকা হারিয়ে যাওয়া বা ছিনতাইয়ের ঝুঁকি থাকে না।
ক্ষুদ্র ব্যবসায়ীদের জন্য সবচেয়ে বড় লাভ হলো, ক্যাশলেস লেনদেনের মাধ্যমে তাদের একটি নির্ভরযোগ্য ‘ডিজিটাল ক্রেডিট প্রোফাইল’ তৈরি হবে, যা পর্যালোচনা করে ব্যাংকগুলো পরবর্তীতে তাদের জামানতবিহীন ব্যবসা ঋণ দিতে উৎসাহিত হবে।
তবে এই নতুন পেমেন্ট প্রক্রিয়া ও এর কার্যকারিতার ক্ষেত্রে সাধারণ মানুষের মনে বেশ কিছু প্রশ্ন রয়েছে। প্রথমত, পুরোনো একক কিউআর কোডগুলো হুট করে বন্ধ হচ্ছে না, তবে কেন্দ্রীয় ব্যাংকের নির্দেশনা অনুযায়ী পর্যায়ক্রমে সেগুলোকে বাংলা কিউআর স্ট্যান্ডার্ডে রূপান্তর করা হচ্ছে।
দ্বিতীয়ত, গ্রাহক যিনি অ্যাপের মাধ্যমে স্ক্যান করে টাকা পাঠাবেন, তার ফোনে ইন্টারনেট সংযোগ থাকা বাধ্যতামূলক। তবে বিক্রেতা বা মার্চেন্টের ফোনে সার্বক্ষণিক ইন্টারনেট না থাকলেও চলে, কারণ পেমেন্ট সফল হওয়ার সাথে সাথে তার মোবাইলে সাধারণ এসএমএস নোটিফিকেশন চলে আসে।
তৃতীয়ত, বিদেশি নাগরিক বা প্রবাসীরাও এই সুবিধা ভোগ করতে পারবেন, যদি তারা বাংলাদেশে সচল কোনো সিম ও স্থানীয় ব্যাংক/এমএফএস অ্যাপ ব্যবহার করেন অথবা বাংলা কিউআর নেটওয়ার্কের সাথে যুক্ত কোনো ব্যাংকিং অ্যাপের মাধ্যমে আন্তর্জাতিক ভিসা বা মাস্টারকার্ড ব্যবহার করে স্ক্যান করেন।
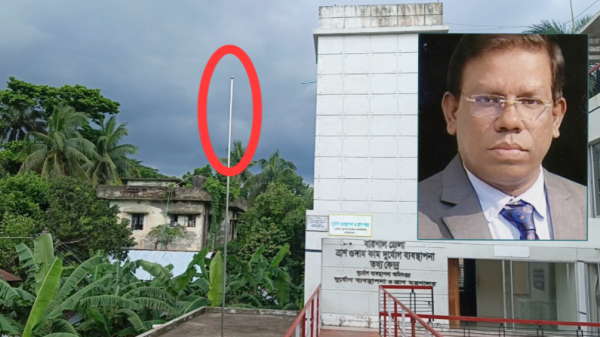
কাগজে-কলমে উদ্যোগটি অত্যন্ত সম্ভাবনাময় হলেও মাঠপর্যায়ে এর সফল বাস্তবায়নে কিছু দৃশ্যমান ও বাস্তবসম্মত চ্যালেঞ্জ রয়েছে। বাংলাদেশ ব্যাংকের সাবেক প্রধান অর্থনীতিবিদ ড. মুস্তফা কামাল মুজেরী এই প্রযুক্তিকে যুগান্তকারী উল্লেখ করে বলেন, মানুষ দীর্ঘকাল ধরে নগদ লেনদেনে অভ্যস্ত থাকায় এই দীর্ঘদিনের অভ্যাস বদলাতে রাষ্ট্রকে ব্যাপক গণ-প্রচারণা চালাতে হবে। জনগণ নিজে থেকে উদ্বুদ্ধ না হলে এই প্রযুক্তি গতি পাবে না। তথ্যগুলো ডকুমেন্টেড হয়ে যাচ্ছে এবং এগুলো ব্যবহার করে তাদের উপর ট্যাক্স বসানো হতে পারে—এমন শঙ্কায় ক্ষুদ্র ব্যবসায়ীরা পিছুটান দিতে পারে।
যেখানে ভারতে ইউপিআই সম্পূর্ণ ফ্রি, সেখানে আমাদের প্রথমেই যদি এটি সমস্যার কারণ হিসেবে তাদের কাছে যায়, তবে তারা আগ্রহ হারিয়ে ফেলবে। এই সংকট উত্তরণে মুস্তফা কামাল মুজেরী ‘ক্রস-সাবসিডাইজেশন’ বা ‘ডিফারেন্সিয়াল প্রাইসিং’-এর প্রস্তাব দিয়ে বলেন, ইন্ডিয়া যেভাবে করে থাকে, ঠিক সেভাবে আমাদের এখানেও বড় করপোরেট সেক্টর বা যাদের সামর্থ্য আছে তাদের জন্য চার্জের হার বেশি করা এবং ক্ষুদ্রদের জন্য রেট কম করা যেতে পারে। এই পদ্ধতিতে সরকারকে হয়তো নতুন করে ভর্তুকি দিতে হবে না।
পলিসি ও চার্জ নির্ধারণের ক্ষেত্রেও বিশেষজ্ঞরা বেশ কিছু গুরুতর সীমাবদ্ধতা তুলে ধরেছেন। বিশিষ্ট আইটি বিশেষজ্ঞ জাকারিয়া স্বপন তার পর্যবেক্ষণে বলেন, বাংলা কিউআর-এর ক্ষেত্রে বড় চ্যালেঞ্জ হলো চার্জ, যা মূলত মার্চেন্ট বা ক্ষুদ্র দোকানিকে প্রদান করতে হবে। একজন প্রান্তিক দোকানি যেখানে নগদ টাকায় লেনদেন করলে পুরো টাকা হাতে নেন, সেখানে ডিজিটালি পেমেন্ট নিলে যদি টাকা কম পান, তবে তিনি এই পদ্ধতিতে আগ্রহী হবেন না।
বাংলাদেশ ব্যাংক মার্চেন্ট ফি ভ্যাটসহ ১ শতাংশ করে নতুন প্রজ্ঞাপন জারি করেছে। যার সহজ অর্থ দাঁড়ায়—ক্রেতা বা ভোক্তা নয়, বরং বিক্রেতা বা মার্চেন্টের অ্যাকাউন্ট থেকে এই ১ শতাংশ ফি কেটে নেয়া হবে। অর্থাৎ, একজন ক্রেতা কিউআর স্ক্যান করে ১ হাজার টাকা পরিশোধ করলে তার অ্যাকাউন্ট থেকে ১ হাজার টাকাই কাটবে, কিন্তু বিক্রেতার অ্যাকাউন্টে হাজারে ১০ টাকা কেটে জমা হবে ৯৯০ টাকা।
বাকি প্রায় ১০ টাকা (ভ্যাটসহ ১ শতাংশ এমডিআর) সেবা ফি হিসেবে সংশ্লিষ্ট অ্যাকোয়ারিং ব্যাংক বা পেমেন্ট সেবাদানকারী প্রতিষ্ঠান পাবে।
বাংলাদেশে প্রতি বছর টাকা ছাপাতে প্রায় ২০ থেকে ২২ হাজার কোটি টাকা খরচ হয় উল্লেখ করে জাকারিয়া স্বপন বলেন, সরকার যদি ডিজিটাল লেনদেন উৎসাহিত করে টাকা ছাপানোর খরচ অর্ধেকও কমাতে পারে, তবে সেই সাশ্রয় হওয়া ১০ হাজার কোটি টাকা আগামী ৩-৪ বছর এই খাতে ভর্তুকি হিসেবে ব্যবহার করা সম্ভব।
তিনি বলেন, এটি কেবল একটি খরচ নয় বরং একটি ‘সাবসিডি ইনভেস্টমেন্ট’। পদ্মা সেতুর মতো অবকাঠামোতে বিনিয়োগ করলে এই ডিজিটাল ইনফ্রাস্ট্রাকচারে কেন বিনিয়োগ করা হবে না? ক্ষুদ্র ব্যবসায়ীদের করের ভয় দূর করতে যদি অন্তত ২০৩০ সাল পর্যন্ত লেনদেন খরচ শূন্য করা না হয়, তবে এটিও একটি ব্যর্থ প্রজেক্টে পরিণত হতে পারে।
প্রান্তিক মানুষের মনস্তত্ত্ব এবং আইনি-অবকাঠামোগত জটিলতা বিশ্লেষণ করে অপরাধ বিজ্ঞান বিষয়ক গবেষক ও সুপ্রিম কোর্টের আইনজীবী নাহিদুল ইসলাম শাহিন বলেন, প্রান্তিক বা ক্ষুদ্র ব্যবসায়ীরা প্রথমত এটাকে ঝামেলা মনে করবে। দ্বিতীয়ত, যদি দেখে এখানে কম বা বেশি বড় কথা না, তাদের বাড়তি খরচ করতে হচ্ছে, তাহলে তারা এখান থেকে মুখ ফিরিয়ে নিতে পারে।
চার্জের বোঝা দূর করা, সাইবার নিরাপত্তা নিশ্চিত করা এবং করের ভীতি দূর করে যদি সাধারণ ব্যবসায়ীদের আশ্বস্ত করা যায়, তবেই হয়তো কাগজের নোটের নির্ভরতা কমিয়ে ‘ক্যাশলেস বাংলাদেশ’ গড়ার স্বপ্ন শহরের শপিংমলে সীমাবদ্ধ না থেকে ছড়িয়ে পড়বে দেশের প্রতিটি গলির মোড়ে, চায়ের দোকানে, এমনই মনে করছেন সংশ্লিষ্টরা।
এ জাতীয় আরো সংবাদ




Leave a Reply